
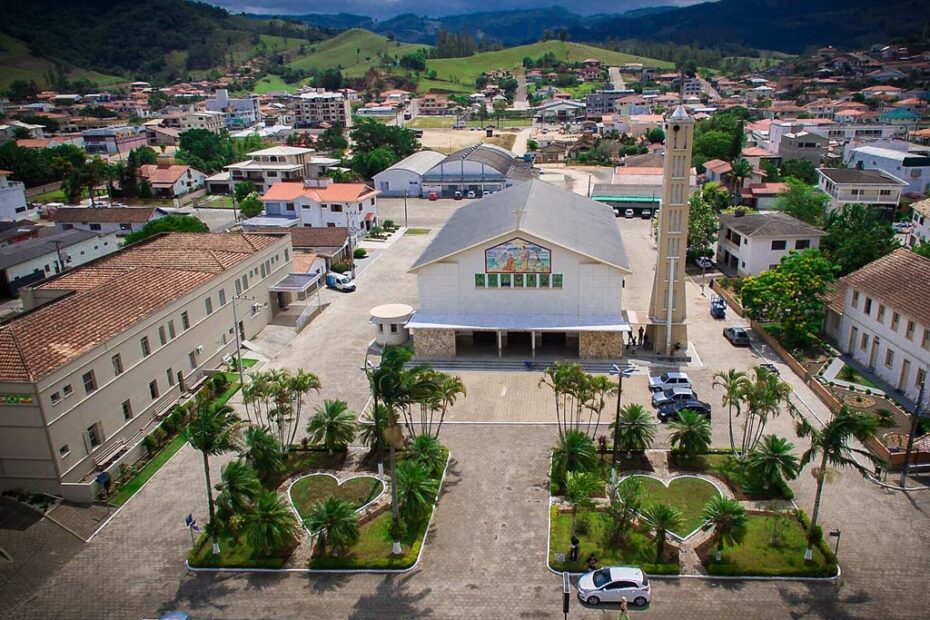
A atuação preventiva do Tribunal de Contas de Santa Catarina (TCE-SC) resultou na identificação de falhas na instituição e execução do programa de recuperação fiscal do município de Armazém, na Região Sul catarinense, levando o Pleno da Corte a considerar irregular a iniciativa por descumprimento de exigências constitucionais e da Lei de Responsabilidade Fiscal (LRF).
Em decisão definitiva publicada em 30 de setembro de 2026, no Diário Oficial Eletrônico do Tribunal (DOTC-e), os conselheiros aplicaram multa de R$ 2.725,20 ao prefeito Luiz Mendes (PSD) e expediram recomendações para aperfeiçoar a gestão tributária municipal e evitar a repetição das irregularidades.
A decisão foi proferida no âmbito do Processo RLI 25/80021820, relatado pelo conselheiro Aderson Flores, que analisou a regularidade e a eficiência do programa de recuperação fiscal instituído pela Lei (municipal) n. 2.055/2025. A fiscalização teve origem em inspeção aprovada pela Diretoria-Geral de Controle Externo (DGCE) e contou com análise técnica Diretoria de Contas de Gestão (DGE).
Segundo a decisão, o município instituiu benefício tributário com concessão de descontos sobre juros e multas de débitos inscritos em dívida ativa sem apresentar estimativa prévia do impacto orçamentário-financeiro da renúncia de receita nem demonstrar medidas compensatórias para equilibrar a perda de arrecadação, exigências previstas no artigo 113 do Ato das Disposições Constitucionais Transitórias (ADCT) e no artigo 14 da LRF.
Durante a inspeção, os auditores também identificaram fragilidades relacionadas à eficiência do programa. Entre os apontamentos, constaram a recorrência de iniciativas semelhantes, o que descaracteriza seu caráter excepcional; a concessão de descontos de até 90% sobre juros e multas; a ausência de critérios que distinguissem débitos com maior ou menor possibilidade de recuperação; a inexistência de análise da capacidade de pagamento dos contribuintes beneficiados; e a falta de escalonamento dos descontos conforme o momento de adesão ao programa. Na avaliação técnica acolhida pelo relator, esses fatores reduzem a efetividade arrecadatória e podem estimular contribuintes a aguardarem futuras edições do programa para regularizar débitos.
O relator destacou que programas de recuperação fiscal configuram hipótese de renúncia de receita e, por isso, devem cumprir requisitos legais específicos antes de serem implementados. Conforme os autos, embora a Prefeitura tenha alegado que o programa teve baixa adesão e gerou descontos de aproximadamente R$ 16 mil, isso não afasta a obrigatoriedade de observância das exigências legais nem a necessidade de controle prévio dos efeitos fiscais da medida.
Ao analisar a responsabilidade do gestor, o conselheiro considerou que houve erro grosseiro na condução do processo legislativo e na execução do programa, uma vez que o prefeito encaminhou o projeto de lei, sancionou a norma e promoveu sua aplicação sem observar requisitos orçamentários e financeiros indispensáveis à concessão de benefícios tributários que impliquem renúncia de receita. Com base nesse entendimento, o Pleno aplicou multa de R$ 2.725,20 ao responsável.
Recomendações
Além da sanção, o TCE-SC recomendou que a Prefeitura de Armazém reavalie a periodicidade dos programas de recuperação fiscal para preservar seu caráter excepcional; evite descontos elevados e parcelamentos excessivamente longos; adote mecanismos que impeçam a inclusão, em condições vantajosas, de créditos com alta recuperabilidade; priorize benefícios para contribuintes com menor capacidade de pagamento; utilize escalonamento de descontos conforme o prazo e o número de parcelas; e fortaleça mecanismos ordinários de cobrança da dívida ativa, especialmente o protesto extrajudicial.
A decisão também alerta o atual prefeito e futuros gestores do município de que o descumprimento injustificado das determinações e recomendações expedidas pela Corte poderá resultar na aplicação das sanções previstas na legislação do TCE-SC.
O Acórdão n. 145/2026 foi aprovado por unanimidade pelo Tribunal Pleno em sessão virtual realizada entre 18 e 25 de setembro de 2026 e disponibilizado em 30 de setembro de 2026.
Foto: Tiago Boeing/Reprodução Wikimedia/CC BY-SA 4.0